2026年8月31日,全球私募巨头凯雷集团正式完成对韩国家电企业Chung Ho Nais(郑和耐斯)100%股权的收购,整体估值略高于10000亿韩元——约合人民币50亿元。
竞标阶段,黑石、EQT Partners等多家国际头部私募机构参与竞购,最终凯雷胜出。这起交易成为2026年韩国消费服务领域规模最大的私募并购案例之一。
从1993年创始人郑辉东在首尔创立,到2026年创始家族全面退出,这家有着33年历史的韩国净水器租赁开创企业,为何最终选择在此时交出权杖?
一、出售原因:一场猝不及防的“遗产税危机”
Chung Ho Nais的出售,源头是一场意外。
2025年6月,创始人郑辉东突然离世,享年67岁。他生前持有Chung Ho Nais 75.1%的股
权,并通过Microfilter额外控制13%的股份。根据韩国法律,这笔巨额遗产需要缴纳近3000亿韩元(约合人民币15亿元)的遗产税。
尽管韩国允许分期缴纳,但家族经过评估后得出结论:出售公司是筹措资金最可行的选项。2026年1月,创始人遗孀李京恩与儿子郑尚勋正式将所持股份推向并购市场。
然而,遗产分配并非一帆风顺。创始人前妻所生长子郑成勋一度提起诉讼,要求确认遗嘱无效并分割遗产。最终,家族承认了郑成勋的法定继承份额,各方同意以相同价格向凯雷出售股权,避免了旷日持久的诉讼。
根据继承安排,创始人持有的Chung Ho Nais及关联公司股权,由遗孀与两名儿子按3/7、2/7、2/7比例继承。郑成勋通过此次出售预计可获得约2000亿韩元(约合人民币10亿元)的现金。家族得以缴纳遗产税,凯雷则顺利拿下全部股权。
“无人接班”与“高额遗产税”的双重压力,最终让这个家族选择了体面退出。
二、为何受到青睐?三大不可替代的价值
尽管面临市场排名下滑的压力——Chung Ho Nais在韩国净水器租赁市场的份额已从曾经的行业先驱滑落至第五位——凯雷及多家国际巨头仍竞相追逐。这背后是三重不可替代的价值:
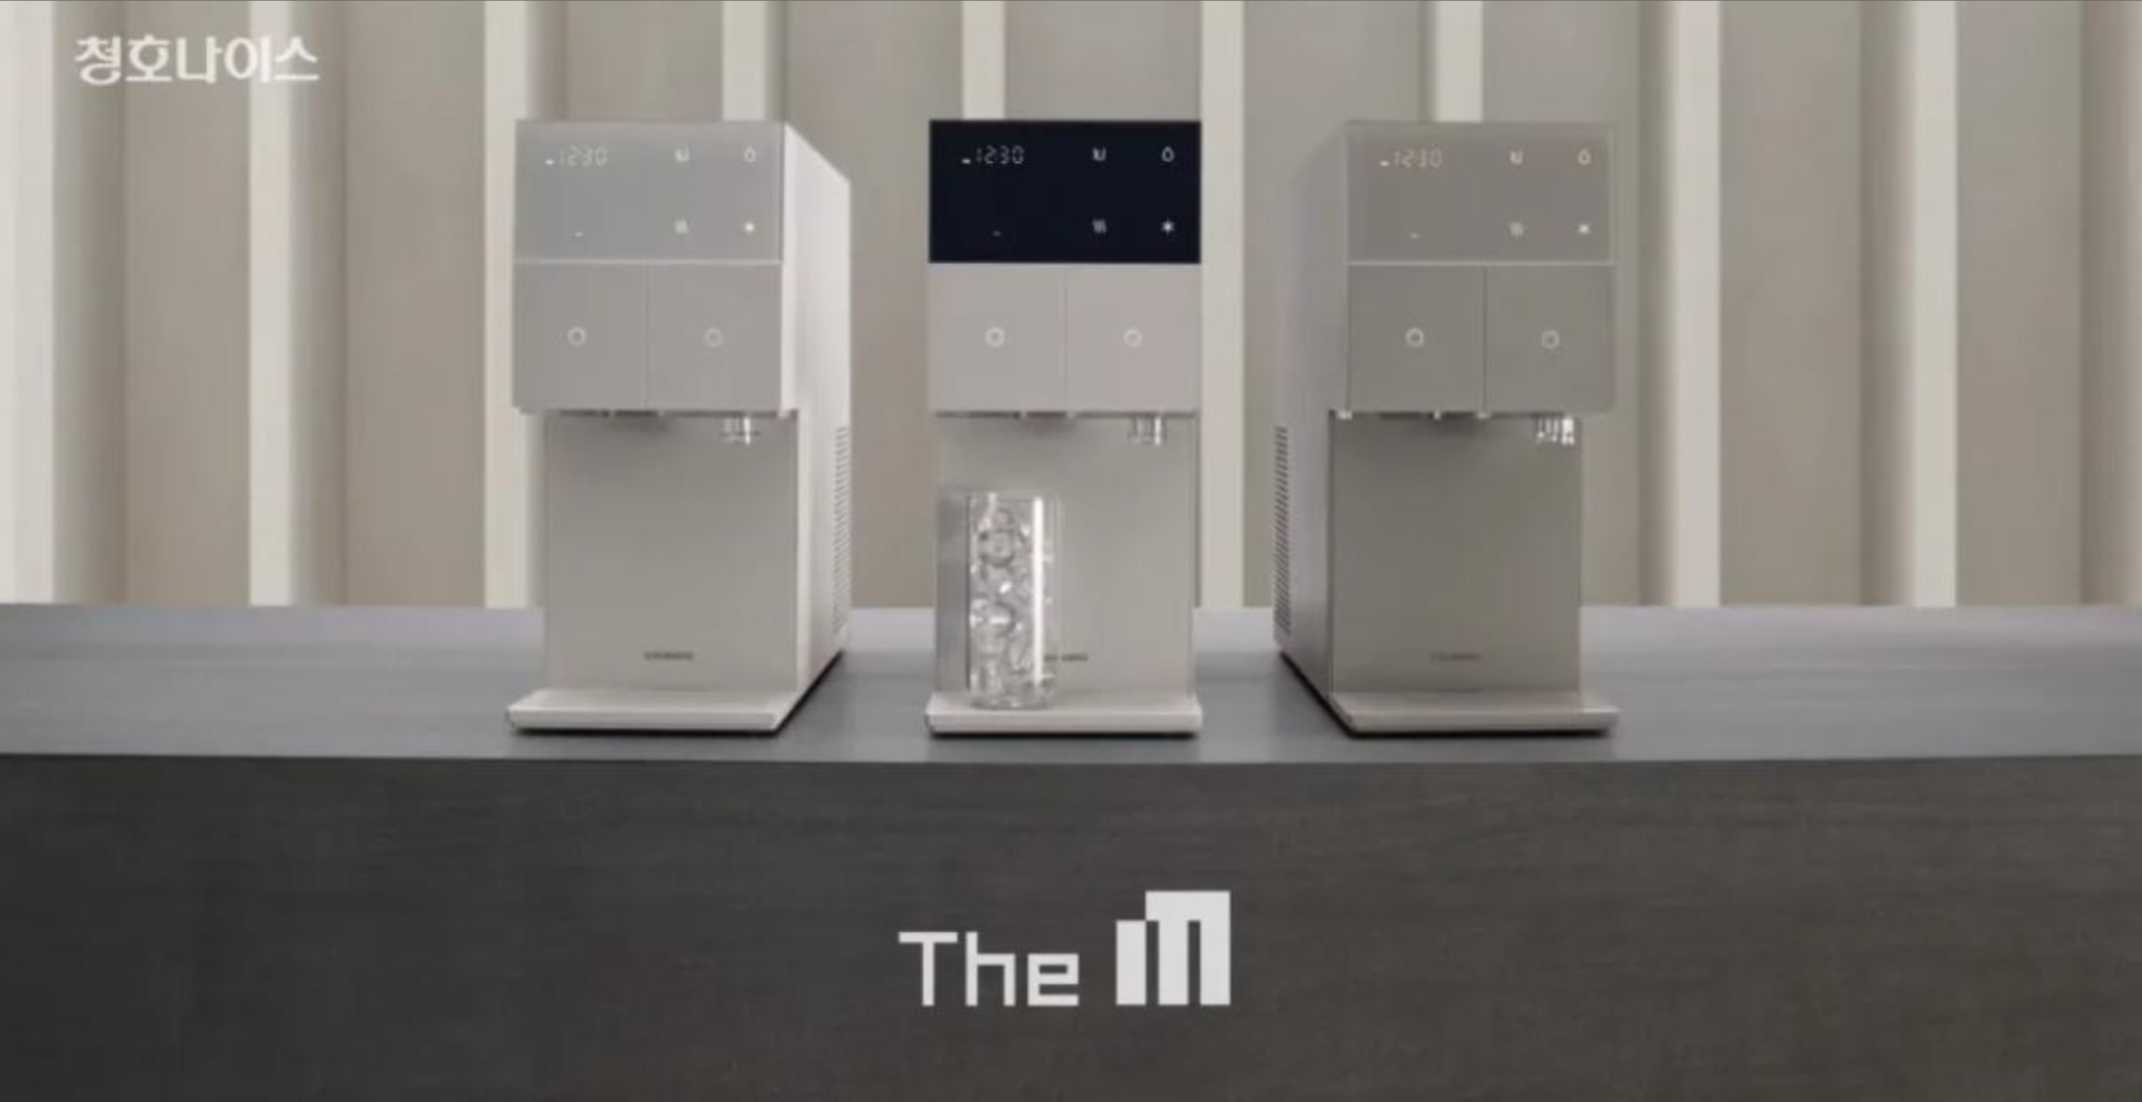
第一,开创者的品牌资产与渠道网络。Chung Ho Nais是韩国净水家电租赁赛道的开创企业之一。33年的运营积累了深厚的品牌认知和遍布韩国的租赁客户网络。对凯雷而言,收购一个成熟品牌远比从零搭建更具效率。
第二,完整的产业链布局。此次交割不仅包括Chung Ho Nais主体,还涵盖滤芯制造企业Microfilter和零部件供应商MCM两家核心关联企业。从滤芯研发、零部件生产到整机制造与租赁服务,形成了完整的垂直一体化能力。
第三,全球化的市场基础。公司产品已出口全球66个国家和地区。凯雷亚洲韩国主席John Kim明确表示,希望“利用凯雷的全球网络和经验,强化其市场地位并支持下一阶段增长”。
二、为何受到青睐?三大不可替代的价值
尽管面临市场排名下滑的压力——Chung Ho Nais在韩国净水器租赁市场的份额已从曾经的行业先驱滑落至第五位——凯雷及多家国际巨头仍竞相追逐。这背后是三重不可替代的价值:
第一,开创者的品牌资产与渠道网络。Chung Ho Nais是韩国净水家电租赁赛道的开创企业之一。33年的运营积累了深厚的品牌认知和遍布韩国的租赁客户网络。对凯雷而言,收购一个成熟品牌远比从零搭建更具效率。
第二,完整的产业链布局。此次交割不仅包括Chung Ho Nais主体,还涵盖滤芯制造企业Microfilter和零部件供应商MCM两家核心关联企业。从滤芯研发、零部件生产到整机制造与租赁服务,形成了完整的垂直一体化能力。
第三,全球化的市场基础。公司产品已出口全球66个国家和地区。凯雷亚洲韩国主席John Kim明确表示,希望“利用凯雷的全球网络和经验,强化其市场地位并支持下一阶段增长”。
三、财务与估值:50亿的定价逻辑
标的资产包年度总营收超过7000亿韩元,约合人民币34亿元。
按此计算,估值约为年营收的1.5倍。考虑到Chung Ho Nais目前市场份额已下滑至第五位,这一估值更多体现的是对其渠道价值、品牌资产和全球化潜力的认可。
资金结构上,凯雷通过旗下亚洲合作伙伴6号基金出资约5000亿韩元,占总金额的50%;剩余部分通过并购贷款支付,出资方包括韩国投资证券、三星证券、友利银行及韩亚银行。凯雷亚洲韩国负责人John Kim主导了此次交易。
四、交易背后的并购顾问
凯雷的收购团队阵容齐整:John Kim担任凯雷亚洲韩国主席主导交易,宋敏燮担任董事总经理,2026年5月又引入郑益洙作为代表加入谈判团队。
在竞购阶段,黑石、EQT Partners等多家国际头部私募参与角逐。摩根士丹利据悉为卖方提供了财务顾问服务。而在复杂的遗产继承与股权纠纷中,法律顾问协助各方厘清了继承份额,最终促成家族和解。
五、赛道趋势:资本为何追逐“租赁型家电”?
Chung Ho Nais所属的家电租赁赛道,近年来受到全球资本的持续关注。
“订阅制”模式提供了稳定的现金流。净水器、空气净化器等家电租赁业务按月收取服务费,客户粘性高、周期性收入可预测,符合私募股权对“稳定现金流”资产的偏好。
健康消费升级是长期驱动力。随着消费者对饮用水安全和空气质量关注度持续提升,净水与空气净化设备已成为刚需品类。
整合空间依然可观。韩国净水器租赁市场已进入存量竞争阶段,行业排名前五的企业均有整合空间。凯雷收购后承诺保留核心管理团队、未来3年不裁员、不关闭现有工厂,并将聚焦数字化改造与东南亚市场开拓,显示出“赋能式整合”的战略意图。
六、对中国企业的启示:无人接班时代的理性选择
Chung Ho Nais的案例,对中国中小企业,尤其是面临无人接班或增长困境的家族企业,提供了几个值得深思的启示:
第一,家族传承的“黑天鹅”需要提前规划。创始人的突然离世和高额遗产税,直接触发了企业的被迫出售。中国第一代企业家正陆续进入交棒期,提前做好股权规划、遗产安排和接班人培养,远比“临时抱佛脚”更为明智。
第二,“退出”是一种负责任的选择。Chung Ho Nais的家族没有强行将企业交给不合适的继承人,而是选择了让企业在更大的平台上继续发展。对于无人接班的家族企业而言,在合适的时机、以合理的价格将企业交给能让它走得更远的战略方,同样是一种负责任的传承方式。
第三,不可替代的“产业底盘”是价值根本。尽管市场份额下滑,Chung Ho Nais依然凭借33年的品牌积累、完整的产业链和全球化布局吸引了全球资本竞购。中小企业应专注于在细分领域建立技术、品牌或渠道的独特优势——这些“硬资产”才是抵御风险、获得资本青睐的根本。
【易并观点:对中小企的启发】
Chung Ho Nais的故事,本质上是一个关于“如何在不可抗力面前做出理性选择”的案例。
对于中国中小企业,尤其是家族企业和面临增长瓶颈的传统制造企业,我们的建议是:
第一,未雨绸缪,提前规划传承。创始人突然离世引发的遗产税危机和家族纠纷,是这起交易的直接导火索。中国企业家应尽早思考:股权如何分配?接班人如何培养?遗产税(若开征)如何应对?
第二,练好内功,让“硬资产”成为最后的底气。Chung Ho Nais之所以能获得50亿估值并引发多家国际巨头竞购,根本原因在于其33年积累的品牌、渠道和产业链能力。即便在困境中,这些“硬资产”依然是价值的最后防线。
第三,理性看待“退出”。将企业交给能让它继续发展的战略方,而非勉强交给不合适的继承人,是一种负责任的选择。“退出”不是失败,而是一种战略智慧。
第四,专业顾问不可或缺。从摩根士丹利的财务顾问到法律团队的专业支持,再到凯雷亚洲团队的谈判博弈,专业顾问在整起交易中发挥着不可替代的作用。中小企业在面临并购时,借助专业力量是保护自身利益的最有效方式。
当一家33年历史的家族企业在创始人离世后选择整体出售,我们看到的不是“败退”,而是一种在时代变局中理性决策的清醒。对于正在经历传承考验的中国企业而言,这份清醒或许是最值得学习的功课。
本文由易并研究院出品,内容基于公开资料整理分析,不构成投资建议。
转载请注明来源:易并研究院
易并MA-EASY团队是由从事多年并购业务的律师以及曾在国际知名投行机构专门从事并购咨询业务的人员组成。
我们重视企业传承的问题与挑战,专注为中小企业服务。我们助力企业并购,并为之提供专业的服务,让并购变得更容易。
我们希望架起这座并购的信息桥梁,让企业焕发新的生机。
联系我们:
电邮:business@ma-easy.com
电话:400-156-1868